Las webs con AdSense se reducen a la mitad desde 2022
Entre agosto de 2022 y agosto de 2026, la presencia de Google AdSense en las webs analizadas por HTTP Archive pasó del 10,5 % al 5,6 %. Se ha reducido prácticamente a la mitad, tanto en móvil como en escritorio. Y no se ha producido un traslado hacia otras plataformas: Ezoic, Mediavine y Google Publisher Tag no muestran un crecimiento capaz de compensar esa pérdida. ¿Están desapareciendo las webs que viven de la publicidad? ¿Google Adsense ya no es lo que era?
Los dominios .com, sin embargo, avanzan en la dirección contraria. Entre enero y mayo de 2026 se registraron 18,7 millones, un 18,5 % más que durante el mismo periodo de 2025, según ICANN.
En este análisis cruzo datos de ICANN, Verisign y HTTP Archive para explicar cómo pueden registrarse más dominios que nunca mientras disminuyen las webs con publicidad, y qué significa este cambio para quienes crean webs de contenido.
Índice del artículo
- 1 Punto de partida: ¿están desapareciendo las webs de contenido?
- 2 Nunca se habían registrado tantos dominios .com
- 3 Las renovaciones de dominios en 2026 tampoco se hunden
- 4 Las webs con AdSense se han reducido a la mitad
- 5 No se han pasado a otras redes publicitarias
- 6 Más dominios y menos webs con anuncios: cómo encaja
- 7 Qué ha pasado desde 2022
- 8 Qué significa para quien crea webs de contenido
- 8.1 Registrar un dominio ya no equivale a crear un medio
- 8.2 Depender exclusivamente de Google supone más riesgo
- 8.3 Publicar más contenido ya no garantiza crecer
- 8.4 AdSense puede seguir siendo útil, pero no debería ser la única base
- 8.5 La relación directa con la audiencia gana importancia
- 8.6 La inteligencia artificial también puede ser una herramienta
- 8.7 Las webs no desaparecen, aunque cambia su forma de monetización
- 9 Limitaciones del análisis
- 9.1 Los registros no equivalen a proyectos nuevos
- 9.2 Una renovación no demuestra que continúe el mismo proyecto
- 9.3 No podemos identificar a todos los grandes tenedores
- 9.4 HTTP Archive no analiza todas las webs de Internet
- 9.5 La detección de una tecnología no siempre es perfecta
- 9.6 Presencia de AdSense no equivale a ingresos
- 9.7 Móvil y escritorio no deben sumarse
- 9.8 La muestra cambia cada mes
- 9.9 Correlación no significa causalidad
- 9.10 Los datos de 2026 todavía son provisionales
- 10 Qué vigilar en los próximos meses
- 10.1 Las renovaciones de dominios .com
- 10.2 Las bajas y el crecimiento neto
- 10.3 La concentración por registrador
- 10.4 La presencia de AdSense en HTTP Archive
- 10.5 El comportamiento de otras redes publicitarias
- 10.6 Qué ocurre con las mismas webs
- 10.7 El cierre completo de 2026
- 10.8 Las señales que confirmarían un cambio estructural
- 10.9 Cuándo habrá nuevos datos para saber si la tendencia continúa
- 11 Los registros de dominios permanecen, disminuye la monetización de contenidos
- 12 Metodología y fuentes
Punto de partida: ¿están desapareciendo las webs de contenido?
Durante los últimos años se ha extendido una sensación entre quienes crean webs de contenido: cada vez resulta más difícil conseguir tráfico, monetizarlo mediante publicidad online y mantener rentables proyectos que antes funcionaban con relativa facilidad.
Las actualizaciones de Google, el aumento de las respuestas directas de IA en los resultados de búsqueda y la aparición de herramientas de inteligencia artificial han reducido la necesidad de visitar determinadas páginas. Al mismo tiempo, muchos creadores aseguran haber cerrado webs, abandonado dominios o concentrado sus esfuerzos en un número menor de proyectos.
La hipótesis de partida de este análisis es sencilla: puede que se sigan registrando millones de dominios, pero que esté disminuyendo el número de webs de contenido financiadas mediante publicidad. Un dominio registrado no equivale necesariamente a una web activa. Puede utilizarse para una empresa, una tienda, una aplicación, correo electrónico, aparcamiento, reventa o simplemente mantenerse sin contenido.
Para comprobarlo he cruzado tres fuentes diferentes:
- Los
informes mensuales de ICANN sobre .com, que recogen registros, renovaciones, eliminaciones y transferencias. - Los resultados publicados por Verisign, operador del registro .com, que aportan información sobre la base total de dominios y la tasa conjunta de renovación de .com y .net.
- Los datos de
HTTP Archive, que permiten observar cómo ha evolucionado la presencia detectada de AdSense y otras tecnologías publicitarias en millones de orígenes web.
Estas fuentes no permiten saber directamente cuántas webs de nicho han cerrado ni demostrar que la inteligencia artificial sea la causa. Sin embargo, sí permiten observar dos tendencias que parecen contradictorias: los nuevos registros .com están creciendo con fuerza mientras la presencia de AdSense en las webs analizadas se ha reducido casi a la mitad desde 2022.
La cuestión, por tanto, no es solamente si se registran más dominios, sino qué se está haciendo con ellos y cuántos terminan convirtiéndose en proyectos de contenido capaces de atraer tráfico y obtener ingresos publicitarios.
Nunca se habían registrado tantos dominios .com
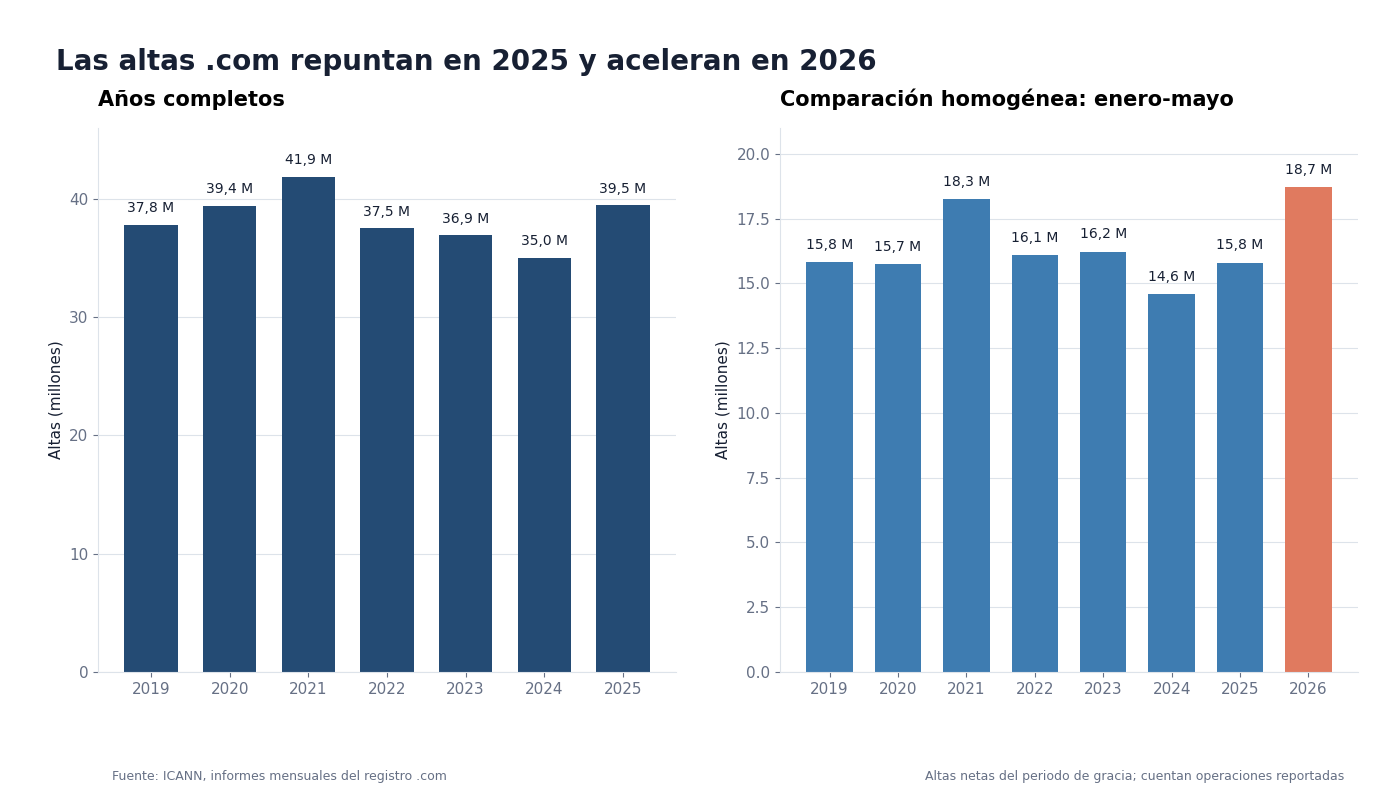
Los registros de dominios .com han vuelto a crecer con fuerza. Entre enero y mayo de 2026 se registraron 18,72 millones, la cifra más alta para los cinco primeros meses del año dentro de la serie analizada, que comienza en 2019.
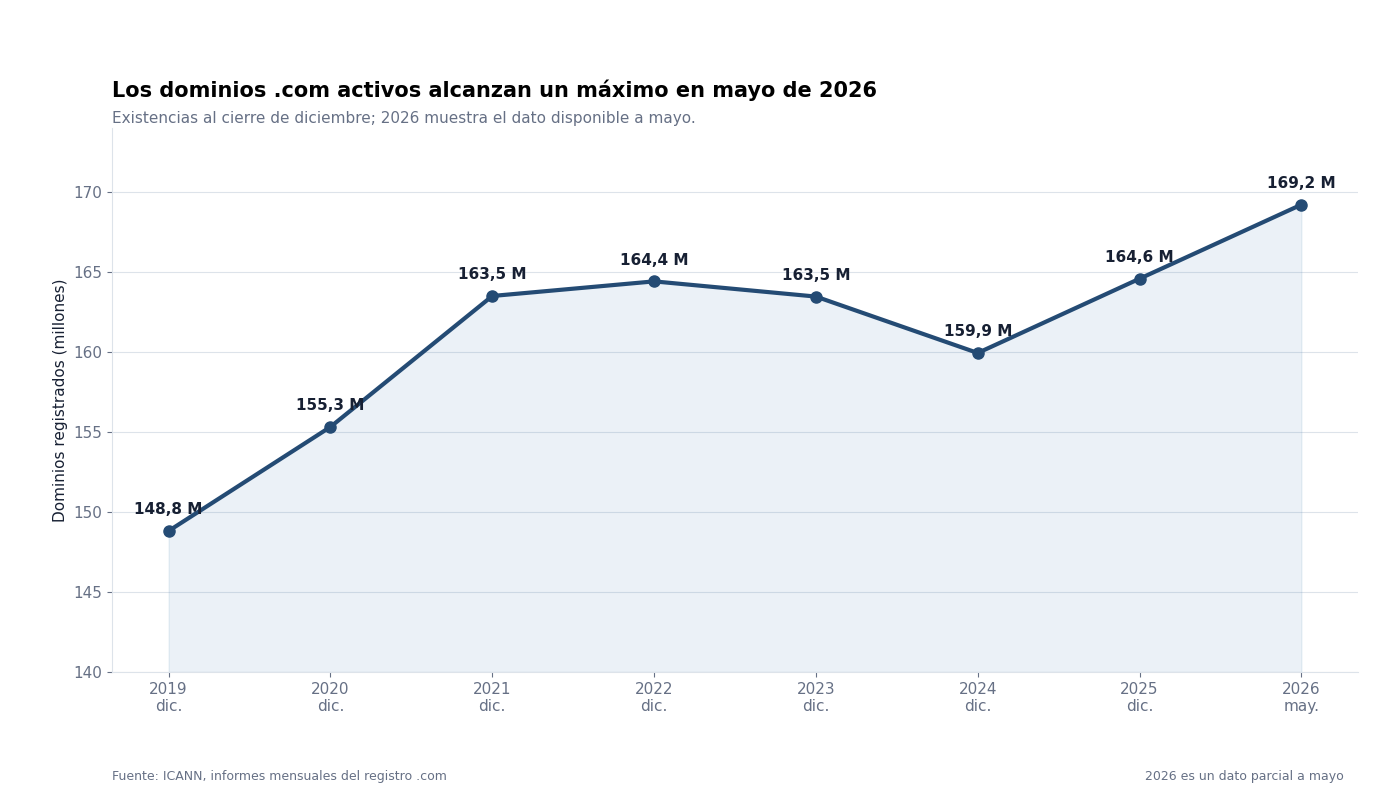
Esto supone un aumento del 18,49 % respecto al mismo periodo de 2025, cuando se registraron 15,80 millones. La aceleración resulta especialmente visible en los últimos meses disponibles: las altas aumentaron un 15,03 % interanual en marzo, un 23,03 % en abril y un 28,33 % en mayo.
Los datos proceden de los informes mensuales del registro .com publicados por ICANN.
| Año | Nuevos registros .com | Variación anual |
|---|---|---|
| 2019 | 37.816.445 | — |
| 2020 | 39.421.337 | +4,24 % |
| 2021 | 41.879.720 | +6,24 % |
| 2022 | 37.521.346 | −10,41 % |
| 2023 | 36.949.911 | −1,52 % |
| 2024 | 35.048.516 | −5,15 % |
| 2025 | 39.469.949 | +12,62 % |
| 2026 | 18.722.180 hasta mayo | +18,49 % respecto a enero–mayo de 2025 |
El máximo anual de la serie continúa siendo 2021, con 41,88 millones de altas. Por tanto, todavía no puede afirmarse que 2026 vaya a terminar con un récord: faltan siete meses y los registros no se distribuyen de forma uniforme durante el año. Lo que sí puede afirmarse es que 2026 ha comenzado con el mayor volumen de registros para el periodo enero–mayo desde 2019.
La evolución muestra tres etapas. Primero, un crecimiento entre 2019 y 2021, impulsado en parte por la digitalización asociada a la pandemia. Después llegó una contracción prolongada entre 2022 y 2024, año en el que las altas cayeron hasta 35,05 millones. Finalmente, el mercado se recuperó en 2025 y aceleró todavía más durante los primeros meses de 2026.
Sin embargo, estas cifras necesitan una precisión importante. ICANN contabiliza altas que superan el periodo inicial de gracia, pero una alta no tiene que corresponder a un nombre que nunca hubiera existido. Un dominio eliminado puede registrarse nuevamente y aparecer como una nueva alta. También puede ser adquirido para revenderlo, aparcarlo, proteger una marca o utilizarlo sin crear una web pública.
Por eso, el fuerte crecimiento de los registros .com demuestra que continúa existiendo demanda por los dominios, pero no demuestra que se estén creando más webs de contenido ni más proyectos financiados mediante publicidad.
Las renovaciones de dominios en 2026 tampoco se hunden
Si las webs estuvieran desapareciendo de forma generalizada, cabría esperar una caída clara de las renovaciones. Sin embargo, los datos del registro .com muestran una situación más compleja: las renovaciones han perdido impulso durante 2026, pero no se han desplomado.
| Año | Renovaciones .com | Variación anual |
|---|---|---|
| 2019 | 84.996.087 | — |
| 2020 | 87.003.518 | +2,36 % |
| 2021 | 97.563.513 | +12,14 % |
| 2022 | 100.510.238 | +3,02 % |
| 2023 | 95.050.732 | −5,43 % |
| 2024 | 96.391.064 | +1,41 % |
| 2025 | 98.301.163 | +1,98 % |
| 2026 | 42.351.085 hasta mayo | +0,07 % respecto a enero–mayo de 2025 |
Entre enero y mayo de 2026 se contabilizaron 42,35 millones de renovaciones, frente a 42,32 millones durante el mismo periodo de 2025. El crecimiento es ajustado, pero todavía positivo.
La evolución mensual muestra una desaceleración. Las renovaciones aumentaron un 1,27 % interanual en enero y un 0,85 % en febrero. Después descendieron un 0,10 % en marzo, un 1,54 % en abril y un 0,01 % en mayo.
Los tres últimos meses disponibles suman 143.671 renovaciones menos que los mismos meses de 2025. Sin embargo, el crecimiento de enero y febrero compensa esa pérdida y deja el acumulado anual prácticamente estable. Por ahora, los datos muestran estancamiento, algo bastante diferente a una caída o hundimiento en las renovaciones de dominios en el año 2026.
Renovaciones realizadas y tasa de renovación no son lo mismo
El número total de renovaciones depende de cuántos dominios vencen en cada periodo. Si un año caducan menos dominios, pueden registrarse menos renovaciones aunque un porcentaje mayor de propietarios decida conservarlos.
También influyen la antigüedad de los dominios, las contrataciones por varios años, las transferencias que prolongan su vigencia y la composición de la cartera de cada registrador. Por eso, comparar únicamente el volumen de operaciones puede ofrecer una imagen incompleta.
Verisign publica una tasa de renovación conjunta para .com y .net. En el primer trimestre de 2026 fue del 76,3 %, frente al 75,5 % del mismo trimestre de 2025. La proporción aumentó 0,8 puntos porcentuales, aunque este dato no permite conocer por separado la tasa correspondiente exclusivamente a .com.
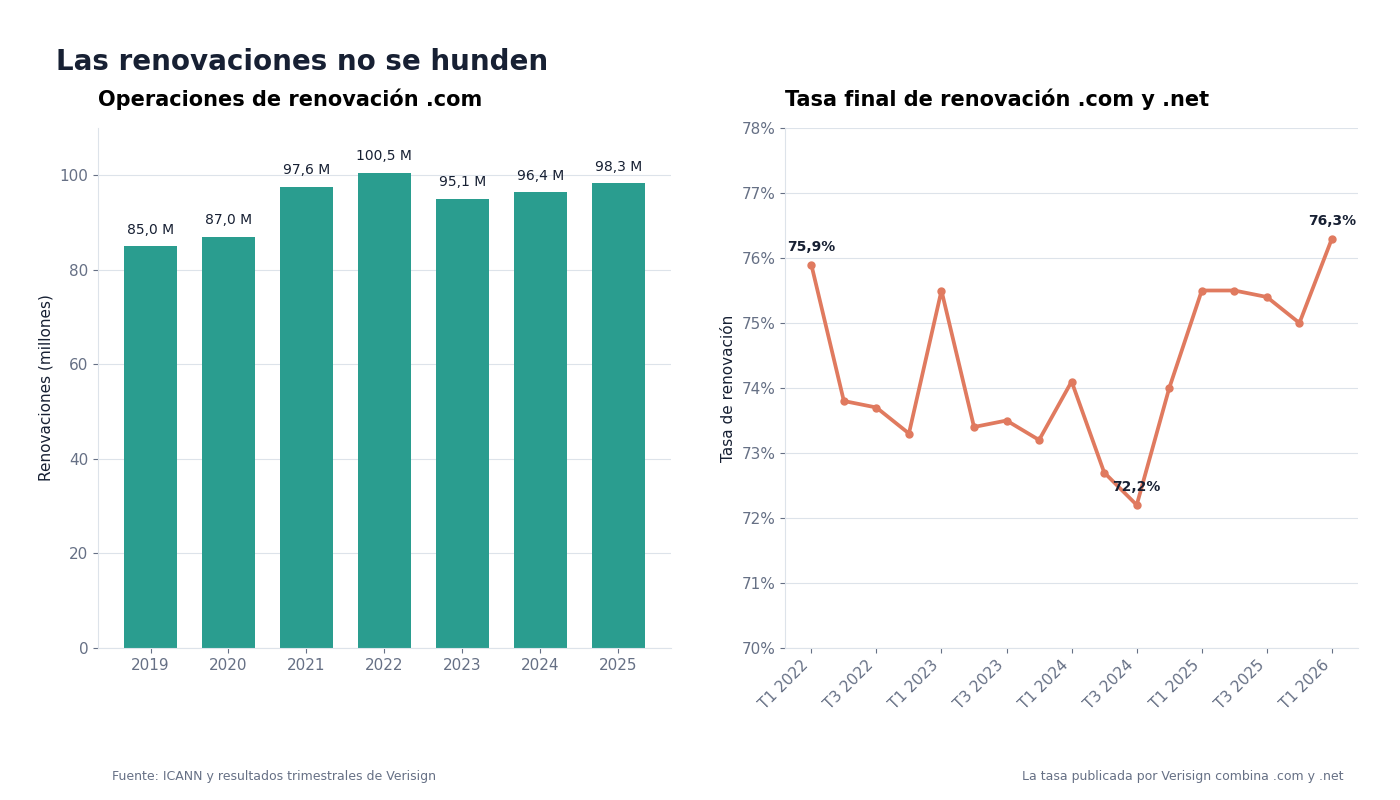
Verisign también advierte de que la tasa definitiva no puede calcularse hasta 45 días después de terminar el trimestre, debido a los periodos de gracia posteriores al vencimiento. Los datos pueden consultarse en los resultados del segundo trimestre de 2026 publicados por Verisign.
El efecto de los grandes registradores
La ligera caída observada entre marzo y mayo de 2026 tampoco se distribuye de forma uniforme. GoDaddy.com, LLC, el registrador identificado con el número IANA 146, contabilizó 8,45 millones de renovaciones durante esos tres meses, frente a 9 millones en el mismo periodo de 2025. La reducción fue del 6,10 %, equivalente a 548.911 renovaciones.
En cambio, el resto de registradores pasó de 17,22 a 17,63 millones de renovaciones, un aumento aproximado del 2,35 %.
| Renovaciones entre marzo y mayo | 2025 | 2026 | Variación |
|---|---|---|---|
| GoDaddy.com, LLC | 9.003.058 | 8.454.147 | −6,10 % |
| Resto de registradores | 17.223.391 | 17.628.631 | +2,35 % |
| Total .com | 26.226.449 | 26.082.778 | −0,55 % |
Esto significa que la caída agregada de esos meses se concentra en un gran registrador. No demuestra que los dominios estén siendo abandonados ni que los clientes estén dejando GoDaddy: durante el mismo periodo disminuyeron sus eliminaciones, recibió más dominios por transferencia de los que perdió y su cartera aumentó.
Los informes de ICANN identifican al registrador, pero no al propietario ni el uso del dominio. No permiten separar empresas, particulares, creadores de webs de contenido o grandes inversores. Tampoco permiten saber si un dominio renovado mantiene el proyecto original, cambia de propietario o se conserva únicamente para revenderlo.
La conclusión es limitada pero relevante: las renovaciones .com se han frenado durante 2026, aunque no existe todavía una caída generalizada comparable con el fuerte retroceso que veremos en las webs donde HTTP Archive detecta AdSense.
Las webs con AdSense se han reducido a la mitad
El crecimiento de los dominios contrasta con lo que ocurre en las webs monetizadas mediante publicidad. Según los datos de HTTP Archive, la presencia de Google AdSense se ha reducido prácticamente a la mitad desde 2022, tanto en móvil como en escritorio.
Para evitar que las diferencias estacionales distorsionen la comparación, utilizamos el mismo mes de cada año: agosto.
| Año | AdSense en móvil | Porcentaje de la muestra | AdSense en escritorio | Porcentaje de la muestra |
|---|---|---|---|---|
| 2022 | 996.626 | 10,53 % | 529.419 | 10,44 % |
| 2023 | 951.237 | 9,52 % | 585.855 | 9,34 % |
| 2024* | 740.718 | 7,75 % | 465.931 | 7,68 % |
| 2025 | 642.189 | 6,91 % | 410.909 | 6,99 % |
| 2026 | 495.914 | 5,57 % | 295.254 | 5,49 % |
* En móvil se usa septiembre de 2024 porque agosto presenta un fallo de medición en HTTP Archive: las detecciones de varias tecnologías publicitarias caen de golpe ese mes y se recuperan al siguiente.
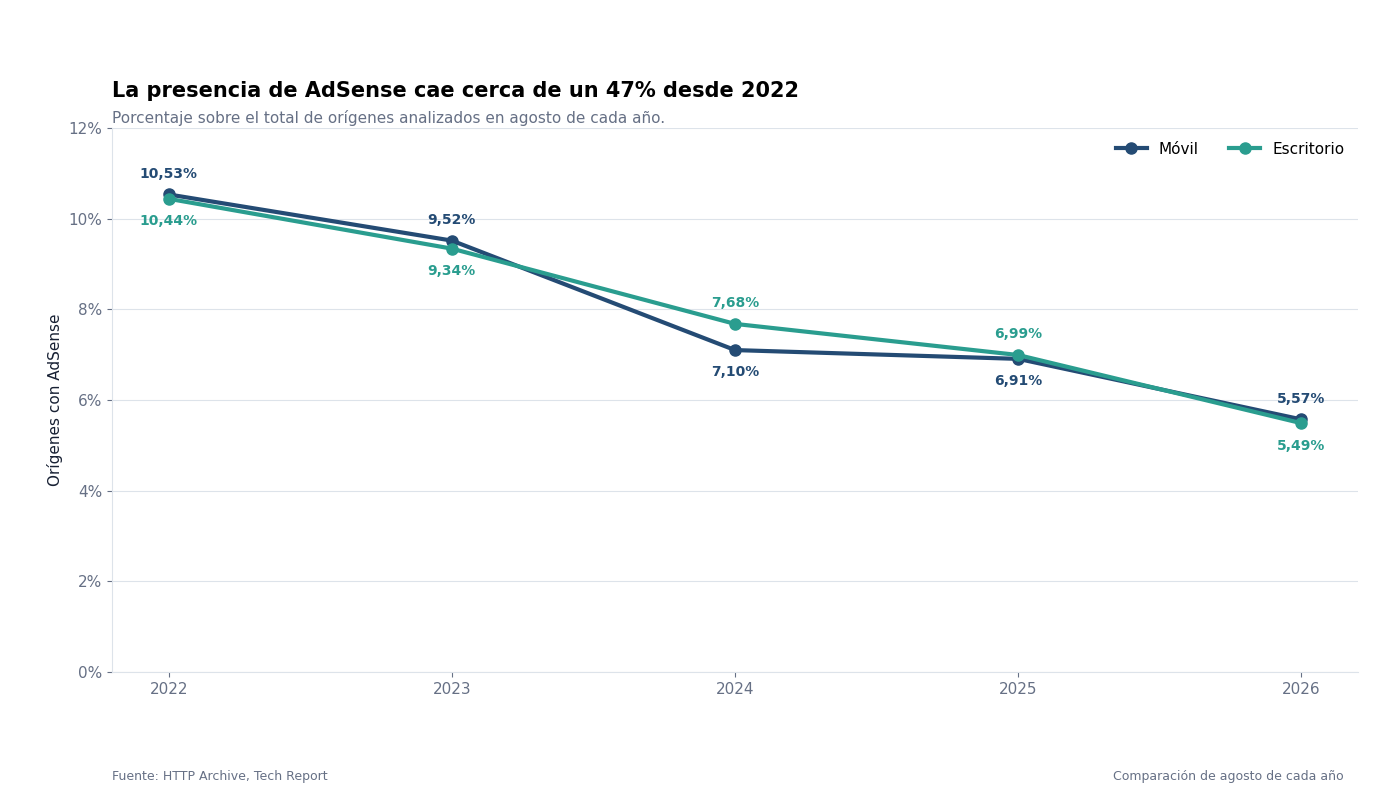
En móvil, el número de orígenes donde HTTP Archive detectó AdSense pasó de 996.626 en agosto de 2022 a 495.914 en agosto de 2026. La caída fue del 50,24 %.
En escritorio, el recuento pasó de 529.419 a 295.254, lo que representa una reducción del 44,23 %. Aunque no llega exactamente a la mitad, la evolución es muy similar.
La comparación porcentual resulta todavía más consistente. AdSense estaba presente en el 10,53 % de la muestra móvil de agosto de 2022 y en el 5,57 % en agosto de 2026. En escritorio pasó del 10,44 % al 5,49 %. En ambos dispositivos, su peso relativo se redujo alrededor de un 47 %.
La caída se acelera durante 2026
La tendencia tampoco parece haberse estabilizado. Al comparar cada mes de 2026 con el mismo mes de 2025, la caída interanual de AdSense en móvil pasa del 15,02 % en enero al 22,78 % en agosto.
En escritorio, el descenso aumenta desde el 19,77 % de enero hasta el 28,15 % de agosto.
| Mes de 2026 | Variación interanual en móvil | Variación interanual en escritorio |
|---|---|---|
| Enero | −15,02 % | −19,77 % |
| Febrero | −16,37 % | −21,45 % |
| Marzo | −18,01 % | −25,47 % |
| Abril | −17,34 % | −23,14 % |
| Mayo | −18,27 % | −25,29 % |
| Junio | −18,20 % | −26,34 % |
| Julio | −20,54 % | −27,82 % |
| Agosto | −22,78 % | −28,15 % |
Estas variaciones se calculan sobre el número de orígenes. Como la muestra total de HTTP Archive también se redujo ligeramente entre 2025 y 2026, una pequeña parte del descenso se debe a ese cambio de tamaño. Medida como porcentaje de la muestra, la caída es algo menor, pero sigue la misma tendencia.
No se trata, por tanto, de un descenso aislado provocado por un solo mes. Todos los meses disponibles de 2026 presentan menos detecciones de AdSense que sus equivalentes de 2025 y la diferencia aumenta conforme avanza el año.
Qué está midiendo HTTP Archive
HTTP Archive analiza mensualmente millones de orígenes seleccionados a partir de Chrome UX Report. Después comprueba qué tecnologías encuentra en la página principal y en una página interior. Su funcionamiento puede consultarse en el informe tecnológico de HTTP Archive.
Un origen no equivale exactamente a un dominio ni a una empresa. Además, las muestras de móvil y escritorio pueden contener las mismas webs, por lo que sus cifras no deben sumarse.
La reducción tampoco significa necesariamente que todas esas webs hayan cerrado. Algunas pueden seguir activas pero haber eliminado AdSense, cambiado su sistema publicitario o dejado de cumplir el nivel de popularidad necesario para aparecer en Chrome UX Report.
Aun con estas precauciones, la coincidencia entre móvil y escritorio resulta significativa: Google AdSense no solo aparece en menos orígenes, sino que también pierde aproximadamente la mitad de su peso dentro de la muestra analizada desde 2022.
No se han pasado a otras redes publicitarias
Una posible explicación para la caída de AdSense sería que los editores hubieran trasladado sus webs a otros sistemas de monetización. Si esto hubiera ocurrido de forma generalizada, la pérdida de AdSense debería coincidir con un crecimiento equivalente en otras tecnologías publicitarias.
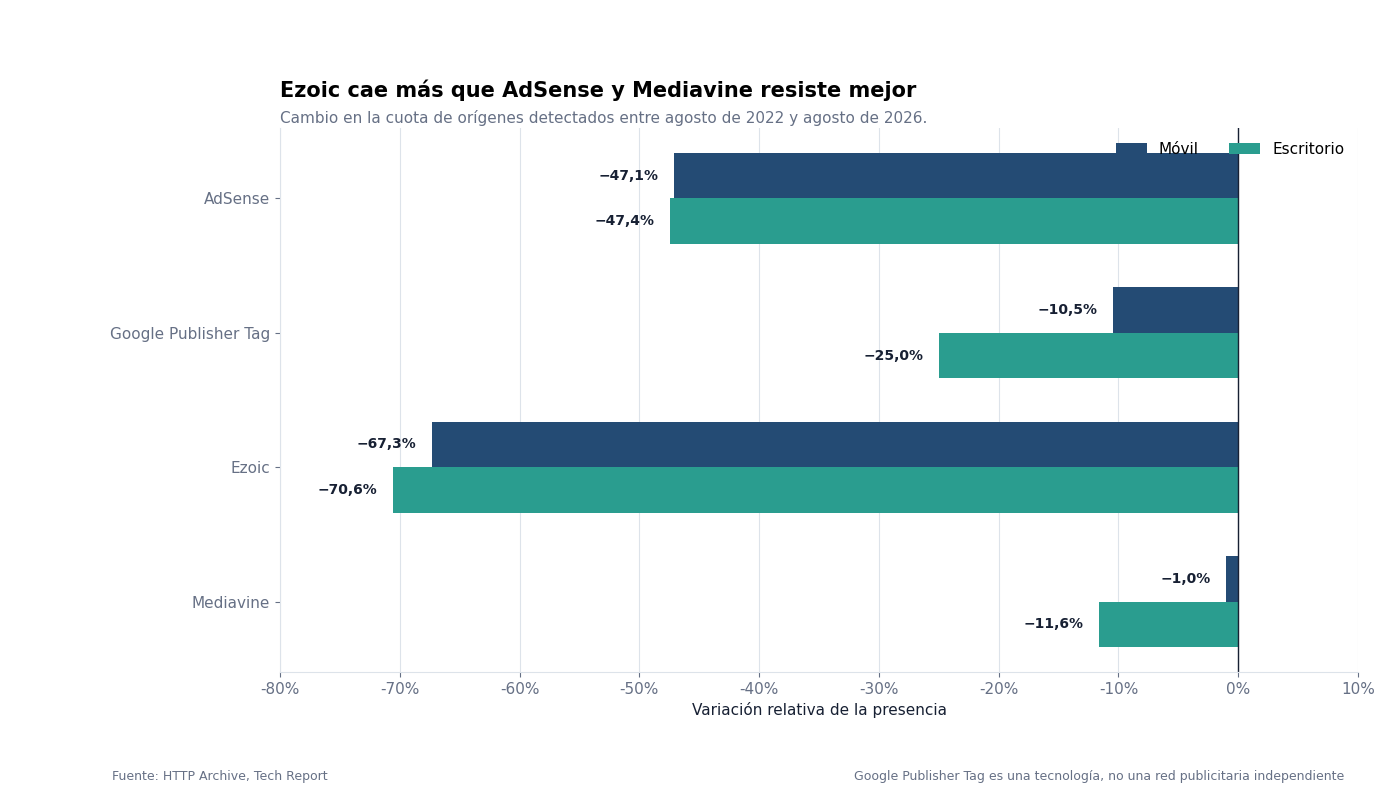
Los datos de HTTP Archive no muestran ese desplazamiento en las tres alternativas analizadas: Google Publisher Tag, Ezoic y Mediavine.
| Tecnología detectada | Variación en móvil entre 2022 y 2026 | Variación en escritorio entre 2022 y 2026 |
|---|---|---|
| Google AdSense | −50,24 % | −44,23 % |
| Google Publisher Tag | −15,77 % | −20,43 % |
| Ezoic | −69,28 % | −68,77 % |
| Mediavine | −6,88 % | −6,22 % |
La caída más intensa corresponde a Ezoic. En agosto de 2022 aparecía en 19.394 orígenes móviles y 16.230 de escritorio. Cuatro años después, las cifras habían descendido hasta 5.958 y 5.069, respectivamente. La reducción se aproxima al 70 % en ambos dispositivos.
Además, el descenso continúa acelerándose. En agosto de 2026, Ezoic registraba un 39,84 % menos de detecciones móviles y un 38,48 % menos en escritorio que un año antes.
Google Publisher Tag tampoco compensa la caída
Google Publisher Tag pasó de 242.094 detecciones móviles en agosto de 2022 a 203.915 en agosto de 2026. En escritorio descendió de 161.388 a 128.409.
La caída es menor que la de AdSense o Ezoic, pero tampoco se observa un crecimiento capaz de compensarlas. Entre agosto de 2025 y agosto de 2026 perdió un 17,64 % en móvil y un 15,48 % en escritorio.
Google Publisher Tag no es exactamente una red publicitaria. Es la biblioteca utilizada para definir espacios publicitarios y solicitar anuncios mediante Google Ad Manager. Puede convivir con diferentes fuentes de demanda, por lo que su detección no equivale al número de clientes activos de Ad Manager. Google explica su funcionamiento en la documentación de Google Publisher Tag.
Aun con esta diferencia, sirve como indicador de la presencia de infraestructuras publicitarias más avanzadas. Su retroceso refuerza la idea de que la caída no afecta únicamente a la instalación básica de AdSense.
Mediavine resiste mejor
Mediavine presenta una evolución diferente. Entre agosto de 2022 y agosto de 2026, sus detecciones disminuyeron un 6,88 % en móvil y un 6,22 % en escritorio. En móvil, esa caída es similar a la del conjunto de orígenes analizados, que se redujo un 5,9 %. En escritorio, en cambio, el total de orígenes aumentó un 6,1 %, por lo que el peso de Mediavine bajó en torno a un 12 %. En ambos casos, la caída es muy inferior a la de AdSense o Ezoic.
Su peso relativo dentro de la muestra móvil se mantiene prácticamente estable: pasa del 0,103 % al 0,102 %. En escritorio baja del 0,186 % al 0,164 %.
La serie de Mediavine contiene saltos bruscos, especialmente entre julio y agosto de 2025, por lo que debe interpretarse con precaución. Esos cambios pueden responder tanto a movimientos reales como a modificaciones en la detección de la tecnología.
¿Son las webs pequeñas las más afectadas?
La distribución de las caídas es compatible con esa hipótesis. AdSense y Ezoic, utilizados ampliamente por editores pequeños y medianos, muestran los mayores descensos. Mediavine, más orientada a proyectos consolidados y con requisitos de acceso, presenta una evolución mucho más estable.
Sin embargo, HTTP Archive no proporciona en estos datos el tráfico, los ingresos ni el tamaño de cada editor. Por tanto, no permite demostrar directamente que las webs pequeñas hayan desaparecido en mayor proporción.
Tampoco podemos sumar las cuatro columnas, porque una misma web puede utilizar varias tecnologías simultáneamente. Además, el análisis no incluye todas las redes publicitarias existentes ni otras formas de monetización como afiliación, suscripciones, contenido patrocinado o venta de productos.
La conclusión debe limitarse a lo que muestran los datos: la caída de AdSense no aparece acompañada de una migración masiva hacia Google Publisher Tag, Ezoic o Mediavine. Algunas webs habrán cambiado de plataforma, pero las alternativas analizadas no absorben el volumen perdido.
Más dominios y menos webs con anuncios: cómo encaja
Que aumenten los registros .com mientras disminuye la presencia de AdSense puede parecer contradictorio, pero ambos datos miden realidades diferentes.
ICANN cuenta operaciones de registro dentro de .com. HTTP Archive analiza orígenes web con suficiente actividad para formar parte de Chrome UX Report y comprueba si detecta determinadas tecnologías publicitarias. Además, su muestra incluye diferentes extensiones, no solamente .com.
Un dominio puede estar registrado sin tener una web activa, mientras que una web puede utilizar un dominio distinto de .com. Por tanto, no existe una relación directa entre las altas publicadas por ICANN y las detecciones de AdSense de HTTP Archive.
Un dominio registrado no equivale a una web
Verisign diferencia entre los dominios presentes en la zona activa y la base total de nombres registrados. Esta última también incluye dominios sin configurar y dominios sujetos a estados de bloqueo. La definición puede consultarse en el informe de Verisign correspondiente al segundo trimestre de 2026.
Los informes registrales tampoco indican el uso final de cada nombre. Un nuevo dominio puede destinarse a:
- Una web corporativa o profesional.
- Una tienda online.
- Una aplicación, servicio digital o producto de software, SaaS (software como servicio).
- Correo electrónico sin una web pública relevante.
- Una página de campaña o aterrizaje.
- Una redirección hacia otro dominio.
- La protección de una marca o de diferentes variantes de su nombre.
- Aparcamiento, inversión o reventa.
- Un proyecto de contenido monetizado mediante publicidad.
- Un proyecto de contenido financiado mediante afiliación, suscripciones, patrocinios o venta de productos.
Solo la penúltima categoría, los proyectos de contenido monetizados mediante publicidad, tendría que mostrar necesariamente una tecnología como AdSense.
Un mismo proyecto puede registrar varios dominios
Una empresa puede registrar el nombre principal, variantes ortográficas, versiones para diferentes países y dominios relacionados con productos concretos. Todos cuentan como registros independientes, aunque conduzcan hacia una única web.
También puede ocurrir que varios dominios redirijan hacia el mismo servicio o permanezcan registrados únicamente para evitar que los utilice un tercero. Cinco dominios registrados no tienen por qué representar cinco proyectos.
Esto permite que crezca el número total de dominios mientras el número de webs independientes permanece estable o disminuye.
Los dominios caducados pueden volver al mercado
Las altas de ICANN tampoco representan exclusivamente nombres creados por primera vez. Un dominio eliminado puede ser capturado por un servicio especializado, adquirido por un inversor y registrado nuevamente.
En ese caso, el registro aparece como una nueva alta, aunque el proyecto que utilizaba anteriormente ese dominio haya desaparecido. El nuevo propietario puede dejarlo aparcado, ofrecerlo en venta o esperar antes de desarrollar otra web.
También puede ocurrir que un dominio próximo a caducar cambie de propietario mediante una subasta y continúe registrado. Desde el punto de vista del registro, el nombre se conserva. Desde el punto de vista del contenido, el proyecto original puede haber terminado.
Muchas webs nuevas nunca entran en HTTP Archive
Chrome UX Report exige un nivel mínimo de actividad para incluir un origen. Una web recién creada, una página empresarial pequeña o un dominio aparcado pueden no alcanzar ese umbral.
Por esta razón, una parte importante de los nuevos dominios nunca aparecerá en la muestra utilizada por HTTP Archive. Otros tardarán meses en conseguir suficiente tráfico y algunos no lo conseguirán nunca.
La aparente contradicción desaparece al separar tres conceptos:
- Dominio registrado: existe dentro del registro .com.
- Web activa: ofrece contenido o algún servicio público.
- Web monetizada con publicidad: utiliza AdSense u otra tecnología publicitaria detectable.
Los datos indican que el primer grupo está creciendo con fuerza, mientras disminuye la presencia de varias tecnologías asociadas al tercero. No sabemos cuántos dominios nuevos se convierten en webs activas, pero sí sabemos que registrar más dominios no implica crear más proyectos de contenido financiados mediante anuncios.
Qué ha pasado desde 2022
La reducción de webs con AdSense coincide con un periodo de cambios profundos en la búsqueda, la creación de contenidos y el consumo de información. Coincidir no significa causar: con estos datos no podemos demostrar que la inteligencia artificial haya provocado el descenso, pero sí situarlo en su contexto.
2022: cambia la búsqueda y aparece ChatGPT
En agosto de 2022, Google lanzó su primera actualización de contenido útil. Su objetivo declarado era premiar el contenido creado principalmente para las personas y reducir la visibilidad del producido para atraer tráfico desde buscadores.
El 30 de noviembre de ese mismo año, OpenAI presentó ChatGPT. La IA generativa redujo radicalmente el coste de producir textos, pero también ofreció al usuario una nueva forma de obtener respuestas sin visitar necesariamente una página web.
En agosto de 2022, AdSense aparecía en el 10,53% de las webs móviles analizadas por HTTP Archive. Un año después, el porcentaje había bajado al 9,52%. Era un descenso moderado, pero marcaba el comienzo de la tendencia.
2023: más contenido generado y mayor presión sobre las webs pequeñas
Durante 2023 se extendió el uso de herramientas de IA para redactar, resumir y responder consultas. También aumentó la producción masiva de artículos, tanto en proyectos nuevos como en webs ya existentes.
Google aclaró que no penalizaba automáticamente el contenido por haber sido generado con inteligencia artificial. Lo determinante era su calidad y si se había creado para ayudar al usuario o para manipular los resultados de búsqueda. Así lo explicó en su guía sobre contenido generado con IA.
Por tanto, el problema no era utilizar IA, sino la facilidad con la que podía emplearse para producir grandes cantidades de contenido poco original. Eso elevó la competencia y dificultó la supervivencia de proyectos pequeños que dependían casi exclusivamente del tráfico orgánico y de AdSense.
2024: el descenso se acelera
Entre agosto de 2023 y agosto de 2024 se produce uno de los mayores descensos de toda la serie. La presencia de AdSense pasa del 9,52% al 7,10% en móvil y del 9,34% al 7,68% en escritorio.
La presencia de AdSense pasa del 9,52% al 7,75% en móvil (septiembre de 2024, ya que agosto presenta un fallo de medición) y del 9,34% al 7,68% en escritorio.
En marzo de 2024, Google lanzó una actualización principal acompañada de nuevas políticas contra el spam. Entre otras prácticas, señaló el abuso de dominios caducados, la producción de contenido a gran escala y el aprovechamiento de la reputación de sitios establecidos.
Dos meses después, Google comenzó a desplegar AI Overviews en Estados Unidos, mostrando respuestas generadas directamente en los resultados de búsqueda. En octubre, la función se amplió a más de cien países y territorios.
La coincidencia temporal es evidente, pero no demuestra que estas actualizaciones causaran por sí solas la caída. Entre dos mediciones anuales también pudieron intervenir cambios en el tráfico, cierres de webs, desactivaciones de AdSense y modificaciones en la muestra de HTTP Archive.
2025 y 2026: la búsqueda se convierte en una respuesta
En marzo de 2025, Google presentó AI Mode como una experiencia experimental de búsqueda basada en inteligencia artificial. En mayo empezó a desplegarlo en Estados Unidos y amplió AI Overviews a más de doscientos países y territorios.
Durante este periodo, el buscador dejó de ser únicamente una lista de enlaces. En un número creciente de consultas también podía resumir información, comparar opciones y responder preguntas dentro de la propia página de resultados.
Entre agosto de 2025 y agosto de 2026, la presencia de AdSense vuelve a registrar una fuerte reducción: del 6,91% al 5,57% en móvil y del 6,99% al 5,49% en escritorio.
Lo que muestran los datos y lo que no
La caída de AdSense presenta dos periodos especialmente intensos. El primero se produce entre 2023 y 2024, coincidiendo con las medidas de Google contra el contenido generado a gran escala y el despliegue inicial de AI Overviews. El segundo comienza en 2025 y continúa durante 2026, mientras las respuestas generadas se extienden y aparece AI Mode.
Esta coincidencia permite plantear una hipótesis: las respuestas generadas reducen los clics hacia las webs, disminuyen sus ingresos y provocan que algunos editores retiren la publicidad o abandonen sus proyectos. Es una explicación posible y coincide con la experiencia de muchos profesionales, pero los datos analizados no permiten demostrarla.
Los resultados sí muestran varios hechos:
- La presencia de AdSense disminuye de forma continuada desde 2022 y la tendencia aparece tanto en móvil como en escritorio.
- El descenso vuelve a acelerarse durante 2026.
- Ezoic y Google Publisher Tag también retroceden, por lo que las plataformas analizadas no absorben la pérdida de AdSense.
- AdSense y Ezoic, ampliamente utilizados por editores pequeños y medianos, caen mucho más que Mediavine.
Lo que los datos no explican es la causa. HTTP Archive detecta tecnologías, pero no mide el tráfico, los clics procedentes de Google ni los ingresos de cada web. Una página puede desaparecer de la muestra porque ha cerrado, porque ha retirado los anuncios o porque ya no cumple los requisitos para formar parte de Chrome UX Report.
La inteligencia artificial tampoco es el único cambio ocurrido durante estos años. También han evolucionado las normas de privacidad y consentimiento, han desaparecido proyectos creados durante la pandemia y parte del sector puede haberse concentrado en menos webs de mayor tamaño. Con la información disponible no es posible calcular el peso de cada factor.
La interpretación más prudente es que la percepción de quienes trabajan en SEO y creación de contenidos coincide con la tendencia observada: AdSense aparece en una proporción cada vez menor de las webs analizadas. El descenso coincide con los años en los que Google y la inteligencia artificial han transformado la búsqueda, pero todavía no puede determinarse qué parte se debe a la IA y qué parte responde a otros cambios.
Qué significa para quien crea webs de contenido
Los datos no indican que crear una web de contenido haya dejado de tener sentido. Indican que el modelo basado en publicar artículos, captar tráfico desde Google y monetizarlo únicamente con AdSense es ahora más frágil.
Registrar un dominio ya no equivale a crear un medio
El número de dominios continúa creciendo, pero una parte importante se utiliza para tiendas, aplicaciones, páginas corporativas, servicios digitales, proyectos temporales, aparcamientos o reventa.
Por tanto, el crecimiento de los dominios .com no implica que también esté aumentando el número de publicaciones independientes. El dominio sigue siendo una pieza básica de Internet, pero la web editorial representa una proporción menor dentro de sus posibles usos.
Depender exclusivamente de Google supone más riesgo
Una web puede conservar su calidad y perder una parte sustancial de su tráfico después de una actualización del buscador. También puede recibir menos visitas si la respuesta aparece directamente en Google o en una herramienta de inteligencia artificial.
Esto hace más arriesgado un proyecto cuyos ingresos dependen de una única combinación:
- Tráfico procedente de Google.
- Contenido principalmente informativo.
- Monetización exclusiva mediante publicidad.
- Ausencia de audiencia propia o reconocimiento de marca.
Cuantos más elementos de esta lista se cumplan, mayor será la exposición a cambios que el propietario de la web no controla.
Publicar más contenido ya no garantiza crecer
La inteligencia artificial permite producir artículos con mayor rapidez, pero esa ventaja está disponible para todos. Como consecuencia, aumenta la oferta de contenidos y resulta más difícil destacar mediante volumen.
El valor se desplaza hacia aquello que no puede reproducirse fácilmente mediante una respuesta automática: experiencia directa, conocimiento especializado, pruebas propias, datos originales, herramientas, comparativas reales y una voz reconocible.
La cuestión deja de ser cuántos artículos puede publicar una web y pasa a ser por qué debería visitarla o recordarla alguien.
AdSense puede seguir siendo útil, pero no debería ser la única base
AdSense continúa siendo una forma sencilla de monetizar páginas con tráfico. El problema aparece cuando constituye prácticamente toda la rentabilidad del proyecto.
Para reducir esa dependencia, una web puede combinar varias fuentes de ingresos:
- Publicidad programática.
- Afiliación.
- Patrocinios directos.
- Servicios profesionales.
- Productos digitales.
- Suscripciones o contenidos exclusivos.
No todas las opciones sirven para todos los proyectos. La diversificación debe adaptarse al tipo de audiencia y no convertirse en una acumulación de sistemas de monetización sin coherencia.
La relación directa con la audiencia gana importancia
Una visita procedente del buscador puede desaparecer después de una actualización. Una persona que conoce la marca, vuelve directamente, se suscribe o recomienda la web representa una relación más estable.
Esto aumenta el valor de construir una audiencia propia mediante boletines, comunidades, herramientas útiles o contenidos recurrentes. No elimina la dependencia de plataformas externas, pero reduce el peso de una única fuente de tráfico.
La inteligencia artificial también puede ser una herramienta
La IA no solo compite con las webs. También puede ayudar a investigar, organizar información, analizar datos, revisar textos y automatizar tareas repetitivas.
La ventaja no está en publicar automáticamente más contenido, sino en utilizar estas herramientas para mejorar un trabajo que aporte algo comprobable y propio. Si el resultado puede sustituirse por una respuesta genérica, tendrá más dificultades para atraer visitas y generar ingresos.
Las webs no desaparecen, aunque cambia su forma de monetización
La reducción de AdSense no demuestra el final de las webs de contenido. Sí sugiere cambios importantes: los proyectos generalistas, dependientes del buscador, en su mayoría Google Search y financiados únicamente con publicidad web tienen un margen menor.
El dominio y la web continúan siendo activos útiles, pero la fórmula de publicar contenido que durante años permitió captar tráfico y generar ingresos publicitarios cada día es menos eficiente.
Crear una web sigue siendo viable, pero cada vez se parece menos a publicar artículos para Google y más a construir un producto, una marca o una audiencia.
Limitaciones del análisis
Los datos permiten identificar tendencias, pero no reconstruir con precisión la historia de cada dominio o página web. Por ello, las conclusiones deben interpretarse teniendo en cuenta varias limitaciones.
Los registros no equivalen a proyectos nuevos
Las altas de dominios .com incluyen proyectos reales, compras especulativas, registros defensivos, campañas temporales y dominios caducados que vuelven a registrarse.
Por tanto, no puede asumirse que cada alta represente una empresa, una web nueva o un creador de contenido.
Una renovación no demuestra que continúe el mismo proyecto
La renovación indica que el dominio sigue registrado, pero no que mantenga su propietario, su contenido o su actividad.
Un dominio puede renovarse para conservar una web, proteger una marca, aparcarlo o venderlo posteriormente. También puede cambiar de titular mediante una compraventa sin que esa operación aparezca necesariamente como un nuevo registro.
No podemos identificar a todos los grandes tenedores
Los informes de ICANN permiten analizar operaciones por registrador, pero no conocer de forma fiable cuántos dominios posee cada persona o empresa.
La protección de los datos de registro, el uso de distintas sociedades y la distribución de una cartera entre varios registradores impiden separar completamente a los propietarios individuales de los grandes inversores.
HTTP Archive no analiza todas las webs de Internet
HTTP Archive trabaja con una muestra de sitios basada principalmente en los dominios incluidos en Chrome UX Report. Esto favorece a páginas que han recibido suficiente tráfico y cumplen sus criterios de inclusión.
Una web puede desaparecer de la muestra sin haber cerrado. También puede seguir activa, pero dejar de alcanzar el tráfico necesario para formar parte de ella. Por eso, la caída de AdSense puede reflejar tanto la retirada del sistema publicitario como la pérdida de visibilidad de las webs que lo utilizaban.
La detección de una tecnología no siempre es perfecta
HTTP Archive identifica las tecnologías presentes mediante señales detectables en el código y en las solicitudes realizadas por la página analizada.
Los bloqueos de consentimiento, las configuraciones personalizadas, la carga diferida o los cambios técnicos pueden impedir la detección de una plataforma publicitaria. También es posible que una tecnología se encuentre instalada, pero no se utilice de forma significativa.
Presencia de AdSense no equivale a ingresos
Los datos muestran si AdSense ha sido detectado, pero no cuánto tráfico recibe la web, cuántos anuncios presenta ni cuánto dinero genera.
Dos páginas contabilizadas de la misma manera pueden tener audiencias e ingresos completamente diferentes. Esta información permite estudiar la presencia de la tecnología, no el tamaño económico del mercado.
Móvil y escritorio no deben sumarse
Las muestras de móvil y escritorio se analizan por separado. Una misma web puede aparecer en ambas, por lo que sumar sus cifras produciría duplicidades.
La coincidencia entre las dos tendencias refuerza el resultado, pero no permite calcular directamente un número total de webs únicas con AdSense.
La muestra cambia cada mes
HTTP Archive publica datos mensuales, pero las webs analizadas pueden cambiar. La muestra se obtiene a partir de Chrome UX Report, por lo que algunos orígenes entran o salen en función de si cumplen sus criterios de inclusión.
Los datos permiten observar la evolución general de la presencia de AdSense. Lo que no es posible es seguir individualmente cada web ni determinar cuándo o por qué dejó de utilizar esta plataforma de anuncios. Para analizar esos cambios sería necesario estudiar un conjunto fijo de dominios durante todo el periodo.
Correlación no significa causalidad
El descenso de AdSense coincide con la expansión de la inteligencia artificial y con cambios importantes en Google, pero también con otros factores: aumento de costes, menor rentabilidad publicitaria, nuevas políticas de privacidad, consolidación de medios y abandono de proyectos creados durante la pandemia.
Con estos datos no es posible calcular qué parte de la reducción corresponde a cada causa.
Los datos de 2026 todavía son provisionales
Las cifras de dominios disponibles para 2026 no cubren todavía un ejercicio completo y los informes se publican con retraso. No deben compararse como un total anual cerrado frente a 2024 o 2025.
El análisis de 2026 sirve para observar la dirección de los primeros meses y la medición de agosto de HTTP Archive, pero las conclusiones definitivas deberán revisarse cuando esté disponible el año completo.
Estas limitaciones no invalidan la tendencia observada. Obligan a formularla con precisión: disminuye la proporción de webs de la muestra en las que se detecta AdSense, mientras los registros y las renovaciones de dominios .com no muestran un hundimiento equivalente.
Qué vigilar en los próximos meses
Una medición aislada no permite saber si estamos ante un ajuste temporal o un cambio estructural. Para confirmar la tendencia será necesario seguir varios indicadores y analizarlos conjuntamente.
Las renovaciones de dominios .com
El dato principal será la evolución de las renovaciones, especialmente las correspondientes al primer año de vida del dominio.
Si los dominios antiguos mantienen tasas elevadas, pero empeora la renovación de los registrados recientemente, significaría que los proyectos consolidados resisten mientras disminuye la continuidad de las nuevas iniciativas.
Conviene observar tanto el número de renovaciones como la tasa de renovación. El volumen puede aumentar simplemente porque existen más dominios susceptibles de renovarse.
Las bajas y el crecimiento neto
Las altas por sí solas pueden ofrecer una imagen engañosa. Deben compararse con las eliminaciones para calcular el crecimiento neto:
Crecimiento neto = altas − eliminaciones
Un mercado puede registrar muchas altas y, al mismo tiempo, crecer poco si también aumenta el número de dominios que se abandonan.
Para evitar distorsiones estacionales, será preferible comparar cada mes con el mismo mes del año anterior y utilizar acumulados de doce meses.
La concentración por registrador
También habrá que comprobar si las nuevas altas se concentran en registradores asociados a promociones, campañas de bajo precio o grandes carteras de dominios.
Si aumentan los registros, pero lo hacen principalmente en este tipo de registradores y presentan peores renovaciones posteriores, el récord de altas tendría menos relación con la creación de proyectos duraderos.
La presencia de AdSense en HTTP Archive
La siguiente medición anual permitirá comprobar si la caída continúa, se estabiliza o se revierte.
Será importante mantener el mismo criterio de comparación:
- El mismo mes de cada año.
- Móvil y escritorio por separado.
- Porcentaje de webs con AdSense, no solo cifra absoluta.
- Tamaño total de la muestra.
- Misma tecnología y metodología de detección.
Si AdSense continúa perdiendo presencia en ambas muestras, la hipótesis de un cambio estructural ganará fuerza.
El comportamiento de otras redes publicitarias
Ad Manager, Ezoic, Mediavine y otras plataformas ayudarán a distinguir entre dos escenarios.
Si AdSense cae, pero otras redes crecen en una proporción similar, podría estar produciéndose un traslado hacia sistemas alternativos. Si todas retroceden, resultaría más probable una contracción general de las webs financiadas mediante publicidad.
También convendrá observar si las redes orientadas a páginas grandes resisten mejor que las utilizadas por proyectos pequeños.
Qué ocurre con las mismas webs
La comparación más útil sería seguir un conjunto estable de dominios a lo largo del tiempo.
Esto permitiría distinguir entre:
- Webs que continúan activas y mantienen AdSense.
- Webs que siguen activas, pero eliminan la publicidad.
- Webs que cambian de plataforma publicitaria.
- Webs que pierden suficiente tráfico para desaparecer de la muestra.
- Dominios que dejan de mostrar contenido o caducan.
Sin este seguimiento, sabemos que disminuye la presencia de AdSense en la muestra, pero no cuál de estos procesos explica la mayor parte del descenso.
El cierre completo de 2026
Las cifras de 2026 todavía no representan un año completo. Será necesario esperar a disponer de todos los informes mensuales para compararlas correctamente con 2024 y 2025.
El resultado anual permitirá comprobar si el récord observado durante los primeros meses se mantiene o si responde a un periodo concreto.
Las señales que confirmarían un cambio estructural
La hipótesis de una contracción de las webs pequeñas financiadas con publicidad sería más sólida si durante los próximos meses coinciden varios resultados:
- Continúa cayendo la presencia de AdSense.
- También retroceden otras redes publicitarias.
- Empeoran las renovaciones de dominios recientes.
- Aumentan las eliminaciones.
- Las webs que desaparecen de la muestra no regresan posteriormente.
Por el contrario, unas renovaciones estables y una recuperación de las tecnologías publicitarias apuntarían a un ajuste temporal o a cambios en la composición de la muestra.
Cuándo habrá nuevos datos para saber si la tendencia continúa
No será necesario esperar a que termine 2026 para actualizar el análisis. Las próximas publicaciones aportarán nuevos datos sobre registros, renovaciones y presencia de tecnologías publicitarias:
- ICANN publicará entre finales de septiembre y diciembre los informes correspondientes a junio, julio, agosto y septiembre de 2026. Estos datos permitirán comprobar cómo evolucionan las renovaciones durante la segunda mitad del año.
- Verisign publicará previsiblemente a finales de octubre sus resultados del tercer trimestre, que deberían incluir la tasa definitiva de renovación del segundo trimestre.
- HTTP Archive actualiza sus datos mensualmente, por lo que podrá observarse si la presencia de AdSense continúa disminuyendo o comienza a estabilizarse.
Este artículo se actualizará a medida que aparezcan nuevos datos. Si AdSense continúa retrocediendo y empeoran las renovaciones de los dominios recientes, aumentarán los indicios de un cambio estructural. Si ambos indicadores se estabilizan, será más prudente hablar de un ajuste del mercado.
Los registros de dominios permanecen, disminuye la monetización de contenidos
Los datos no muestran una desaparición de Internet ni una caída generalizada de los proyectos digitales. Los dominios .com continúan registrándose en grandes cantidades, su base alcanza máximos y las renovaciones no presentan un hundimiento comparable.
Lo que sí disminuye con claridad es la presencia de AdSense. Entre agosto de 2022 y agosto de 2026, su peso dentro de la muestra de HTTP Archive se redujo un 47% tanto en móvil como en escritorio. Además, el descenso no parece explicarse por un traslado generalizado hacia otras plataformas publicitarias.
Por tanto, la tendencia no es «menos dominios», sino menos webs visibles financiadas mediante el modelo tradicional de contenido, tráfico orgánico y publicidad. Los dominios siguen utilizándose, pero una proporción creciente puede corresponder a tiendas, aplicaciones, servicios, páginas corporativas, proyectos temporales o activos destinados a la reventa.
La expansión de la inteligencia artificial coincide temporalmente con este cambio, pero los datos no permiten considerarla su única causa. También intervienen las actualizaciones de Google, las respuestas generadas dentro del buscador, la competencia masiva de contenidos, los cambios de privacidad y la menor rentabilidad de muchos proyectos pequeños.
La web no está desapareciendo. Está cambiando el tipo de proyecto que consigue atraer audiencia y sostenerse económicamente. Registrar un dominio continúa siendo habitual; convertirlo en una web de contenido rentable mediante AdSense es ahora mucho más difícil.
Metodología y fuentes
El análisis se realizó con los datos disponibles el 23 de septiembre de 2026. Se utilizaron fuentes primarias de ICANN, Verisign y HTTP Archive.
Registros y renovaciones de dominios .com
Los datos proceden de los informes mensuales del registro .com publicados por ICANN. Estos informes se publican con aproximadamente tres meses de retraso.
Para cada mes se utilizó la fila Totals del archivo de transacciones:
-
- Altas: suma de los campos net-adds-1-yr hasta net-adds-10-yr.
- Renovaciones: suma de net-renews-1-yr hasta net-renews-10-yr.
- Base de dominios: número de dominios registrados al finalizar el mes.
- Eliminaciones: dominios eliminados fuera del periodo de gracia de alta (campo deleted-domains-nograce).
Las cifras representan operaciones comunicadas al registro. No equivalen necesariamente a dominios únicos, propietarios diferentes o proyectos web nuevos.
La serie comprende desde enero de 2019 hasta mayo de 2026. Para los años completos se sumaron los doce meses. En el caso de 2026, se comparó exclusivamente el periodo enero-mayo con el mismo periodo de los años anteriores, sin anualizar el resultado.
Las variaciones interanuales se calcularon así:
Variación interanual = (valor actual ÷ valor del año anterior − 1) × 100
Cómo se analizaron las renovaciones
El volumen de renovaciones de ICANN no permite calcular directamente una tasa de renovación. Para hacerlo sería necesario conocer cuántos dominios vencían en cada periodo y cuántos de ellos fueron renovados.
Por esta razón, las tasas utilizadas proceden de los resultados trimestrales de Verisign. Debe tenerse en cuenta que Verisign publica una tasa conjunta para .com y .net, no una tasa exclusiva de .com.
El volumen de renovaciones de ICANN se empleó para estudiar la evolución de las operaciones. La tasa de Verisign se utilizó para evaluar la proporción de dominios que realmente continúan registrados.
Cuando se examinan datos por registrador, estos solo permiten identificar dónde se realizan las operaciones. No permiten saber si los titulares son empresas, particulares, creadores de webs o inversores con grandes carteras.
Presencia de AdSense y otras plataformas
Los datos publicitarios proceden del informe de tecnologías de HTTP Archive. Esta herramienta combina los dominios incluidos en Chrome UX Report con tecnologías detectadas por HTTP Archive en la página principal y en una página interior.
Se descargaron las series mensuales de adopción para:
- Google AdSense.
- Google Publisher Tag.
- Ezoic.
- Mediavine.
- Total de orígenes analizados.
Google Publisher Tag se utilizó como indicador de la infraestructura publicitaria de Google habitualmente asociada a Google Ad Manager. Su detección no demuestra por sí sola que una web utilice una configuración concreta de Ad Manager.
Los datos se analizaron por separado para móvil y escritorio. Ambas muestras pueden contener las mismas webs, por lo que no se sumaron.
HTTP Archive obtiene sus URL de Chrome UX Report y analiza millones de páginas cada mes. No se trata de un censo de todas las webs existentes.
Cálculo de la presencia publicitaria
Para evitar que los cambios en el tamaño de la muestra distorsionaran el resultado, se calculó el porcentaje de orígenes en los que se detectó cada tecnología:
Presencia de la tecnología = orígenes con la tecnología ÷ total de orígenes analizados × 100
La comparación principal utiliza agosto de cada año, desde 2022 hasta 2026. De esta forma se compara siempre el mismo mes y se reduce el efecto de la estacionalidad.
En móvil, AdSense pasó del 10,53% en agosto de 2022 al 5,57% en agosto de 2026. En escritorio, pasó del 10,44% al 5,49%.
La reducción relativa se calculó así:
Reducción relativa = (porcentaje inicial − porcentaje final) ÷ porcentaje inicial × 100
El descenso resultante es del 47,11% en móvil y del 47,42% en escritorio. Por tanto, la expresión «se ha reducido a la mitad» debe entenderse como una aproximación: la reducción observada es ligeramente inferior al 50%.
Fuentes principales
- ICANN: informes de registros.
- ICANN: informes mensuales de .com.
- ICANN: preguntas frecuentes sobre los informes mensuales.
- Verisign: resultados trimestrales.
- Verisign: Domain Name Industry Brief.
- HTTP Archive: informe de tecnologías.
- HTTP Archive: metodología y limitaciones.
Descarga el pdf para leerlo después: Descargar